- AI導入を提案したら、上司に「で、いくら儲かるの?」と聞かれて答えに詰まった
- ネットで見た「作業時間○割削減」を出したら、「うちでもそうなる根拠は?」と返された
- 費用対効果の計算方法が分からず、提案資料が作れない
根拠のはっきりしない数字は、前提を1つ突っ込まれただけで崩れます。数字が崩れると、提案そのものまで信用されにくくなるでしょう。
本記事では、AI導入のROI(費用対効果)と投資回収期間の計算式を解説します。あわせて、削減時間を金額に直す5ステップと、上司や経営者に突っ込まれたときの答え方も紹介。Excelでそのまま再現できる入力欄と計算式も載せました。情報は2026年10月23日時点で確認した内容です。
読み終えるころには、自社の1業務で投資回収シミュレーションを作れるでしょう。反論されにくい数字の出し方は、自社で測った時間を控えめに見積もり、3つのシナリオと「何か月で元が取れるか」で示すことです。
AI導入の費用対効果を聞かれて答えに詰まる理由
AIの費用対効果を聞かれて答えに詰まるのは、担当者の力不足だけが原因ではありません。AIの効果には、もともと数字にしにくい性質があります。この章では、詰まる理由を2つと、数字が突っ込まれる典型的なパターンを紹介します。
- 理由1:AIの良し悪しを判断する物差しを持つ企業が少ない
- 理由2:AIの効果は「時間が浮いた」が中心で、金額にすると利益に見えにくい
- 上司や経営者に数字を突っ込まれる3つのパターン
理由1:AIの良し悪しを判断する物差しを持つ企業が少ない
東京商工リサーチの生成AIに関する調査(2025年8月公表、有効回答6,645社)を見てみましょう。生成AIの活用を推進していない企業4,358社のうち、43.8%が「活用する利点、欠点を評価できない」を理由に挙げました。「コストがかかる」も23.2%あります。
良いのか悪いのかを測る物差しがなければ、決裁する側は判断できません。上司の「いくら儲かるの?」は、反対ではなく判断の材料を求める質問と受け止めましょう。
物差しになるのが、この記事で扱うROIと投資回収期間です。自社の業務で測った数字を入れれば、上司は同じ物差しで判断できます。
理由2:AIの効果は「時間が浮いた」が中心で、金額にすると利益に見えにくい
IPA(情報処理推進機構)の「DX動向2026」(2026年7月30日公表)では、AIの導入・試験利用で何らかの効果を得た企業853社が挙げた具体的な効果は次のとおりでした。
| AI導入による具体的な効果(n=853、複数回答) | 割合 |
|---|---|
| 業務が効率化したり迅速化した | 91.6% |
| 残業時間の削減につながった | 29.2% |
| 外部に委託していた費用の削減につながった | 13.8% |
| 売上や利益が向上した | 3.9% |
効果の中心は「仕事が早くなった」で、売上や利益の向上を挙げた企業は少数です。同じ調査では、AIを導入・試験利用している企業1,037社のうち、効果が「期待以上」「期待どおり」の企業は合わせて31.8%でした。
時間が浮いても、給料の支払いがすぐ減るわけではありません。そのため、時間の削減をそのまま「利益」と呼ぶと、上司から「本当にお金が増えるの?」と疑われます。時間をどうお金に結びつけるかは、後の「ステップ5」で説明します。
上司や経営者に数字を突っ込まれる3つのパターン
数字が突っ込まれる場面は、おおむね次の3つです。
| パターン | 突っ込まれる理由 |
|---|---|
| 効果を盛りすぎる | 全員が初日から毎回使う前提で、確認の時間も入っていない |
| 費用が抜けている | ツールの利用料だけで、研修やルール作りの時間が入っていない |
| 時間をそのままお金と見なす | 浮いた時間で何をするかが決まっておらず、支払いが減る根拠がない |
どれも、数字の作り方を見せれば防げます。次の章から、計算式と数字の作り方を順に説明します。
AI導入のROIと投資回収期間の計算式
費用対効果を示すときに使う式は、ROIと投資回収期間の2つだけです。どちらも「効果額」と「費用」が決まれば計算できます。
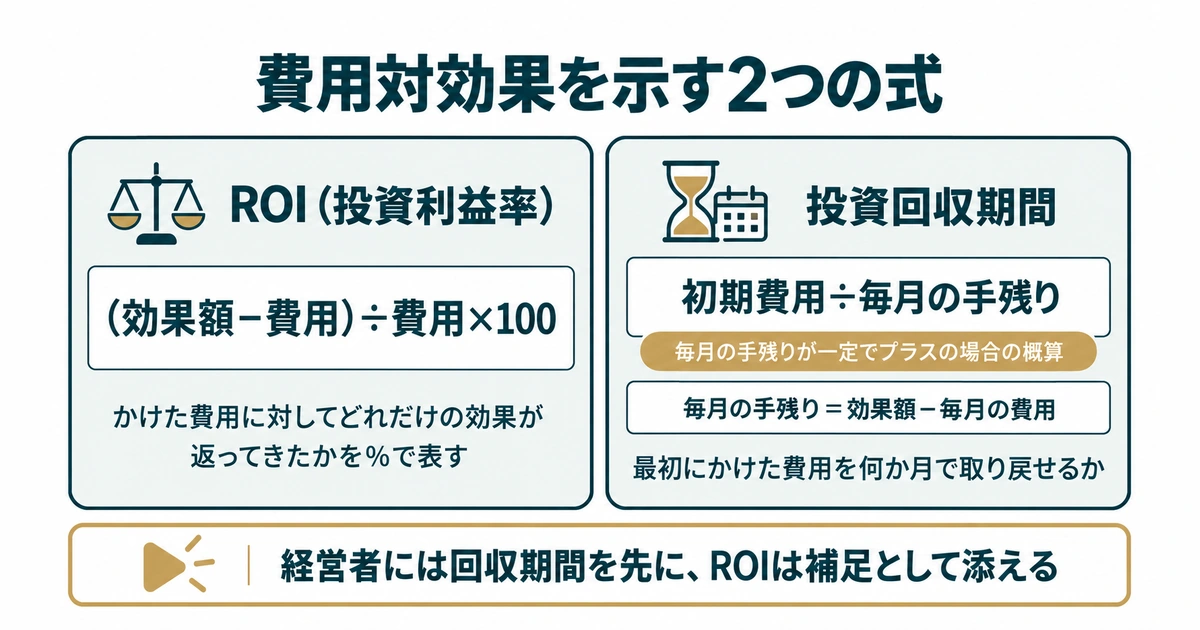
- ROI(投資利益率)=(効果額−費用)÷費用×100
- 投資回収期間=初期費用÷毎月の手残り(効果額−毎月の費用)
- 経営者には「何か月で元が取れるか」から見せる
ROI(投資利益率)=(効果額−費用)÷費用×100
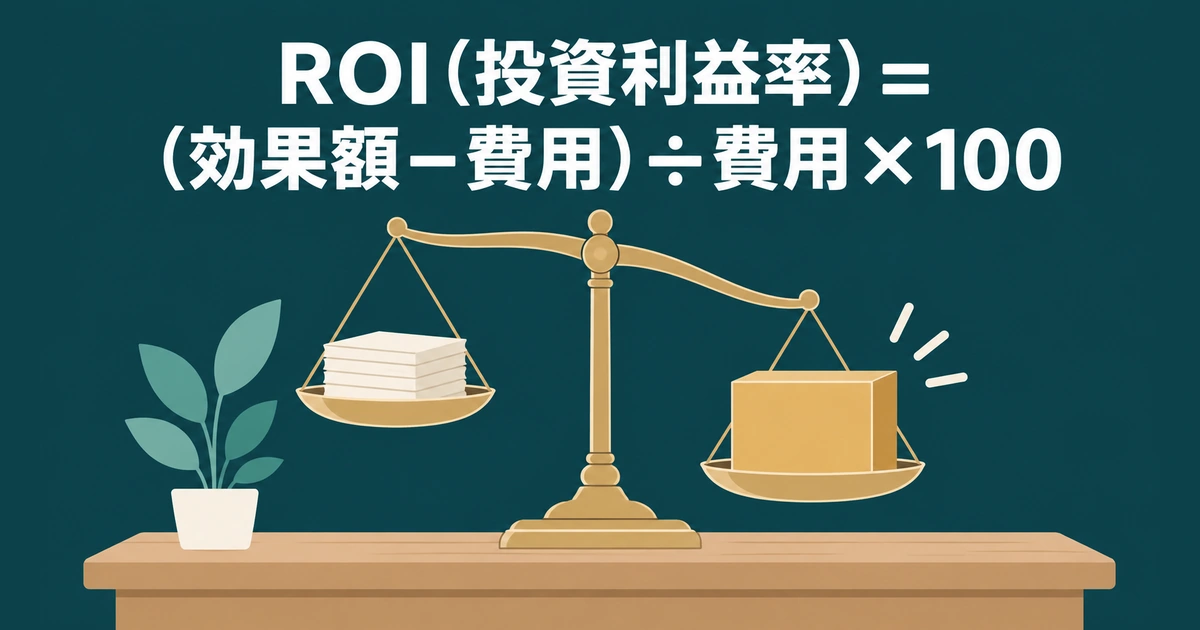
ROIは、かけた費用に対してどれだけの効果が返ってきたかを%で表す数字です。AI導入では、1年間の効果額と1年間の費用で計算すると、上司にも数字の意味が伝わるでしょう。
たとえば、1年間の効果額が60万円で、1年間の費用が20万円だったとします(架空の例)。
(60万円−20万円)÷20万円×100=200%
1年間の費用には、初期費用と、1年分の毎月の費用(ツールの利用料など)を合わせて入れます。
ROIが0%を上回れば、費用より効果が大きい状態です。マイナスなら、その期間では費用のほうが大きいことを意味します。
投資回収期間=初期費用÷毎月の手残り(効果額−毎月の費用)
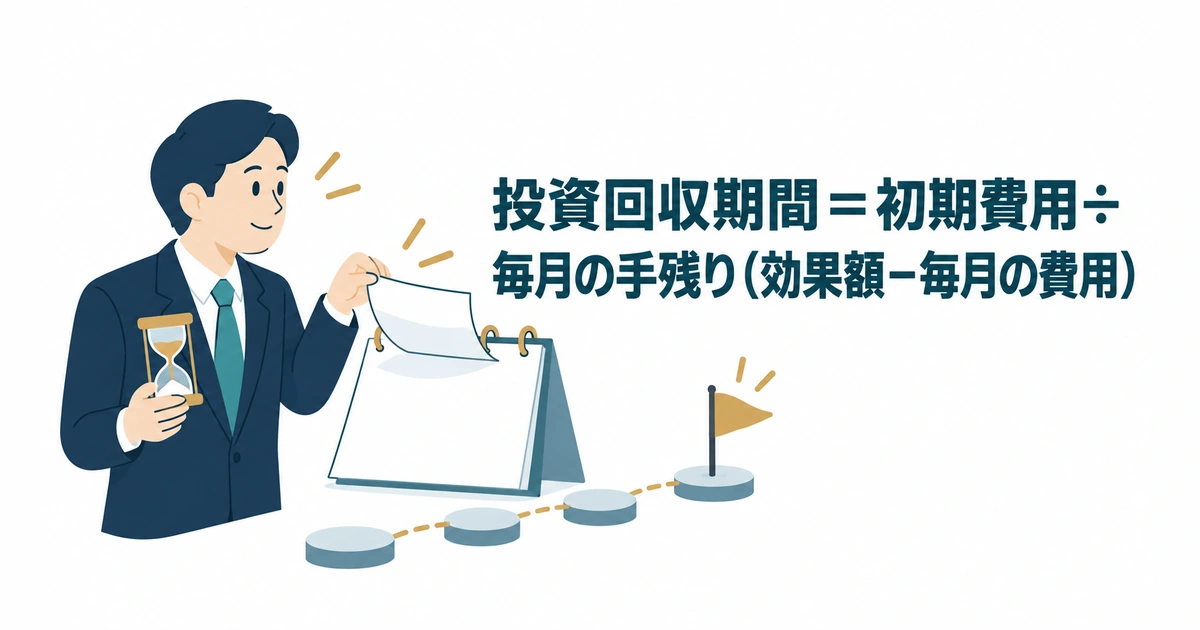
投資回収期間は、最初にかけた費用を何か月で取り戻せるかを表します。
「毎月の手残り」は、月の効果額から毎月の費用(ツールの利用料など)を引いた金額です。先ほどの例で、初期費用が8万円、月の効果額が5万円、毎月の費用が1万円だったとしましょう。
8万円÷(5万円−1万円)=2か月
毎月の手残りがゼロやマイナスなら、いつまでたっても元は取れません。この場合は、対象業務を変えるか、費用を見直す必要があります。
経営者には「何か月で元が取れるか」から見せる
ROIの%は、慣れていない人には大きさが伝わりにくい数字です。一方で「2か月で元が取れます」は、誰が聞いても意味が分かります。
経営者や上司に説明するときは、投資回収期間を先に伝え、ROIは補足として添えましょう。1枚の資料に両方を並べると、数字に強い人にも弱い人にも伝わります。
効果額の出し方:削減時間をお金に直す5ステップ
効果額の基本は「削減できた時間×時間単価」です。ただし、そのまま掛けると実際より多めの数字になり、突っ込まれる原因になります。次の5つの順番で、控えめな数字に整えましょう。
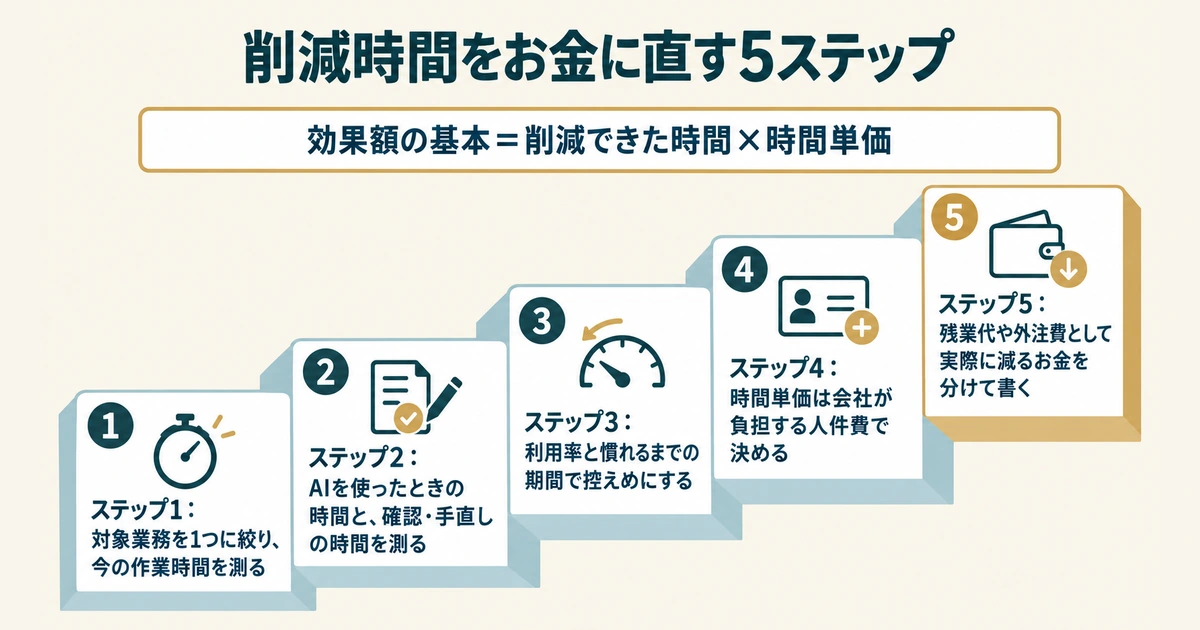
- ステップ1:対象業務を1つに絞り、今の作業時間を測る
- ステップ2:AIを使ったときの時間と、確認・手直しの時間を測る
- ステップ3:全員が毎回使うとは限らないので、利用率と慣れるまでの期間で控えめにする
- ステップ4:時間単価は会社が負担する人件費で決める
- ステップ5:浮いた時間のうち、残業代や外注費として実際に減るお金を分けて書く
ステップ1:対象業務を1つに絞り、今の作業時間を測る
最初に、AIを使う業務を1つに絞ります。問い合わせメールの返信、議事録の作成、社内報告書の下書きなど、毎週くり返す定型業務が向いています。
次に、その業務の今の作業時間を測りましょう。測るのは「1回あたりの時間」「1人が月に行う回数」「担当する人数」の3つです。
1回あたりの時間は、記憶ではなく実際に1〜2週間記録します。「だいたい20分」のような記憶に頼った数字は、実際の時間とずれることがあるからです。
ステップ2:AIを使ったときの時間と、確認・手直しの時間を測る
次に、同じ業務をAIで行ったときの時間を測ります。ここで抜けがちなのが、AIの出力を人が確認し、直す時間です。
帝国データバンクの生成AIに関する調査(2026年5月公表、有効回答10,312社)では、生成AIの懸念・課題として「情報の正確性」を挙げた企業が50.4%ありました。AIの出力は、人が確かめてから使うのが前提です。
そのため、AIを使ったときの時間は「AIへの指示+確認・手直し」の合計で測ります。確認の時間を入れておけば、「間違いはどうするの?」と聞かれても、すでに計算に入っていると答えられるでしょう。
ステップ3:全員が毎回使うとは限らないので、利用率と慣れるまでの期間で控えめにする
導入した直後から、全員が毎回AIを使うとは限りません。使い慣れるまでは、AIを使っても時間があまり減らない時期もあります。
そこで使うのが、削減時間を控えめにする次の2つの係数です。
- 利用率:対象の業務のうち、実際にAIを使う割合(例:8割なら0.8)
- 慣れ係数:慣れるまでの期間を含めた、1年間の平均的な効果の出方(例:0.85)
利用率は、試しに使った期間の「AIを使った件数÷全件数」で測れます。慣れ係数は、測れるまでは仮定で置きましょう。
たとえば1〜2か月目は効果が半分、3か月目から本来の効果と置いたとします。1年間の平均は(0.5×2+1×10)÷12で約0.92です。試算では、この値を目安に、後で説明する3つのシナリオごとに置き分けてください。
係数の数字は、自社の仮定として前提欄に書いておきましょう。控えめにすると効果額は小さくなります。それでも、後で崩れない数字のほうが、上司の信頼を得て提案が通る見込みは高まるはずです。
ステップ4:時間単価は会社が負担する人件費で決める
削減時間をお金に直すには、1時間あたりの単価が必要です。ここで月給だけを使うと、実際に会社が負担している金額より小さくなります。
厚生労働省の「令和7年賃金構造基本統計調査」によると、一般労働者の所定内給与額(2025年6月分)は男女計で月34万600円でした。従業員10〜99人の小企業では月30万5,600円です。ただし、この金額には賞与・残業代・会社が負担する社会保険料が含まれません。
時間単価は、自社の給与に賞与と会社負担の社会保険料などを足し、所定労働時間で割って出します。
| 項目 | 例(架空) |
|---|---|
| 月給×12か月 | 360万円 |
| 賞与(年間) | 60万円 |
| 会社負担の社会保険料など(年間) | 60万円 |
| 1年間の人件費 | 480万円 |
| 1年間の所定労働時間 | 1,920時間 |
| 時間単価 | 2,500円 |
会社負担の社会保険料は、加入している制度や給与額で変わります。経理担当者に実際の金額を確認し、何を含めたかを前提欄に書いておきましょう。
ステップ5:浮いた時間のうち、残業代や外注費として実際に減るお金を分けて書く
浮いた時間に時間単価を掛けた金額は「時間換算の効果額」です。社員の給料は変わらないため、この金額がそのまま会社の支払いから減るわけではありません。
浮いた時間が実際のお金に変わるのは、主に次の4つの場合です。
- 残業が減り、残業代の支払いが減る
- 外部に頼んでいた作業を社内でこなせるようになり、外注費が減る
- 人を増やす予定だった業務を今の人数で回せて、採用を先送りできる
- 空いた時間を、提案や営業など売上につながる業務に回す
この記事では、ROIや回収期間を時間換算の効果額で計算します。あわせて、実際に減る支払いと増える支払いから求めた現金収支も別に示しましょう。
現金収支で判断する場合に使うのは、減る支払いから、利用料・追加給与・外注費など実際に増える支払いだけを引いた差額です。社内の既存給与を時間換算した費用は、追加支払いが生じなければ現金支出には入れません。
時間換算の効果額と現金の削減額は、評価方法が異なるため別々に示しましょう。同じ削減時間を両方で評価しているので、合算はしません。現金での回収期間には、実際に支払う初期費用を使います。
費用の出し方:ツール代以外にかかるお金を漏らさない
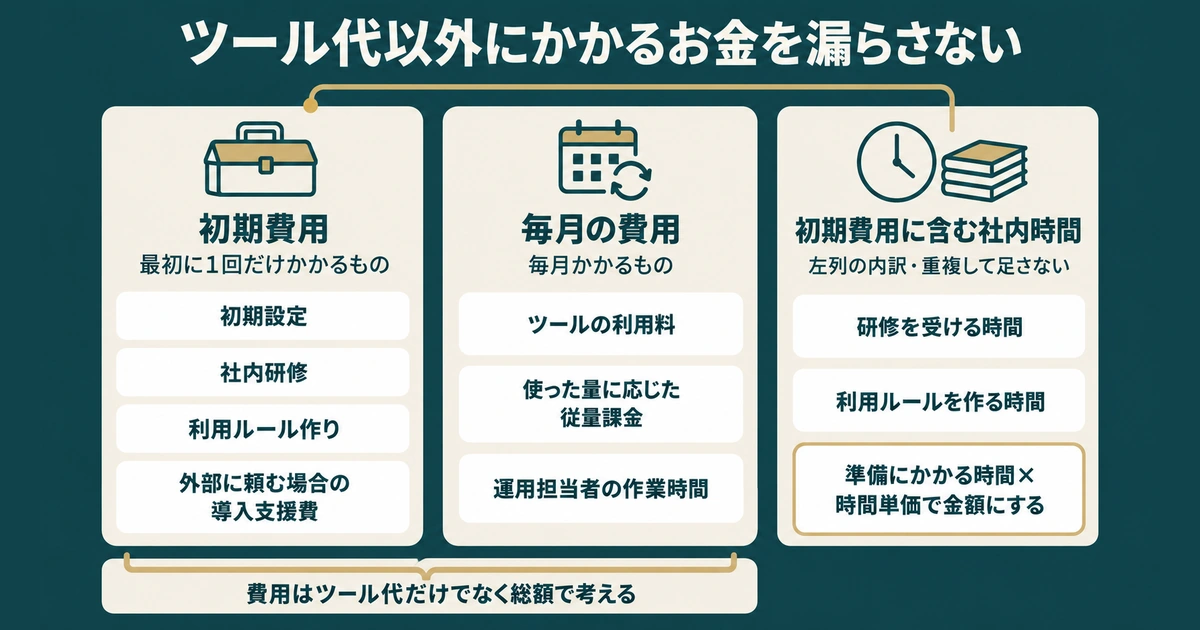
効果額と同じくらい大事なのが、費用を漏れなく拾うことです。後から「その費用は聞いていない」と言われると、試算全体が信用を失います。費用はツール代だけでなく、総額で考えましょう。
- 初期費用と毎月の費用に分けて書き出す
- 社内で準備する時間も費用に入れる
- 資産計上するソフトの費用は耐用年数で割って1年分にする
- 補助金は契約前に交付決定などの条件を確認する
初期費用と毎月の費用に分けて書き出す
費用は「最初に1回だけかかるもの」と「毎月かかるもの」に分けて書き出します。
| 区分 | 主な費用 |
|---|---|
| 初期費用 | 初期設定、社内研修、利用ルール作り、外部に頼む場合の導入支援費 |
| 毎月の費用 | ツールの利用料、使った量に応じた従量課金、運用担当者の作業時間 |
ツールの利用料は、公式の料金ページで確認しましょう。たとえばGoogle Workspaceは、GeminiのAI機能を一部含むBusiness Starterが1年契約の年間プランで1ユーザー月額800円(税別、2026年10月23日に確認した通常価格)です。
料金やキャンペーンは変わるため、提案の直前に必ず確認してください。
社内で準備する時間も費用に入れる
抜けがちなのが、社内で準備にかかる時間です。研修を受ける時間や利用ルールを作る時間も、人件費として費用に入ります。
たとえば、個人情報保護委員会は生成AIサービスの利用について注意喚起を出しています。個人データを含む指示を入力する場合は、サービス提供事業者がそのデータを機械学習に使わないことなどを十分に確認するよう求める内容です。
こうした確認や、社内ルールを整える作業にも時間がかかります。準備にかかる時間を見積もり、ステップ4の時間単価を掛けて金額にしましょう。
資産計上するソフトの費用は耐用年数で割って1年分にする
月額で契約するサービスなら、この作業は不要です。毎月の利用料をそのまま毎月の費用に入れてください。
一方、自社用のソフトを開発したり、買い切りで購入したりして資産に計上する場合は、何年かに分けて費用にします。国税庁のタックスアンサー(No.5461)では、ソフトウエアの耐用年数は「その他のもの」で5年です。
ROIを1年単位で計算するなら、開発・購入費を耐用年数で割った金額を1年分の費用として扱う方法があります。経営者に回収期間を見せる場合は、支払った総額を初期費用として扱うほうが実態に近いでしょう。会計や税務の個別の扱いは、顧問税理士に確認してください。
補助金は契約前に交付決定などの条件を確認する
国の「デジタル化・AI導入補助金2026」の通常枠では、補助率は原則1/2以内(条件を満たすと2/3以内)、補助額は5万円〜450万円です。クラウドの利用料も最大2年分が対象になります。
注意したいのは契約の順番です。公募要領には、交付決定の前に契約・発注・支払いなどを行った場合は補助金を受けられないと書かれています。
補助金を使う試算では、支払う総額と補助後の自己負担額を両方書いておきましょう。申請の条件や時期は公募回ごとに変わるため、最新の公募要領で確認してください。
反論されない数字にする4つの工夫
数字そのものの正しさより、「どうやって作った数字か」が見えるほうが突っ込まれにくくなります。ここでは、試算に説得力を持たせる4つの工夫を紹介します。
- 保守・標準・楽観の3つのシナリオで出す
- どの前提が崩れると赤字になるかを先に見せる
- 他社の削減率ではなく自社の実測値を使う
- 小さく試して実測値に置き換える
保守・標準・楽観の3つのシナリオで出す
1つの数字だけを出すと、「それは良く見積もりすぎでは?」と聞かれたときに返せません。そこで、前提を変えた3つの数字を並べます。
| シナリオ | 前提の置き方 |
|---|---|
| 保守 | 削減時間・利用率・慣れ係数をいずれも低めに置く |
| 標準 | 実測値や、いちばんありそうな値を置く |
| 楽観 | うまく定着した場合の値を置く |
提案では標準の数字を中心に話し、「保守でもここまでは見込める」と添えます。楽観の数字だけに頼ると、1つ突っ込まれただけで説明が崩れるでしょう。
どの前提が崩れると赤字になるかを先に見せる
上司が本当に知りたいのは「どこが外れると損をするのか」ではないでしょうか。そこで、主な前提を1つずつ悪くしたときに結果がどう変わるかを表にします。この方法が感度分析です。
たとえば「削減時間が2割少なかったら」「利用率が2割低かったら」「ツールの料金が2倍になったら」で、回収期間を計算し直してみてください。どの前提が外れても回収できるなら、その試算は崩れにくいと言えます。
あわせて「効果が見込みの何割まで落ちると、毎月の手残りがゼロになるか」も示しましょう。損をする境目が分かれば、上司は「どこまでなら任せられるか」を判断できます。
他社の削減率ではなく自社の実測値を使う
ネット上には「作業時間が○割減った」といった他社の事例がたくさんあります。ただし、業務の中身や社員の慣れが違えば、同じ結果になるとは限りません。
他社の削減率をそのまま使うと、「うちでもそうなる根拠は?」と聞かれたときに答えられないでしょう。他社の事例は「この業務なら効果が出そうだ」と当たりをつける参考にとどめ、試算には自社で測った数字を入れます。
小さく試して実測値に置き換える
まだAIを使っていない段階では、AIを使ったときの時間は予想になります。そこで、1つの業務・1か月程度の小さな試行を提案し、予想を実測値に置き換えましょう。
試行の前に、「効果が見込みの半分に届かなければやめる」など、やめる条件も決めておきます。失敗したときの損失に上限があると分かれば、上司も試行を認める判断を下せるはずです。
試算例:問い合わせメールの返信文づくりにAIを使う場合
ここまでの考え方を使って、実際に試算してみます。以下は、計算の流れを示すための架空の会社と架空の前提です。自社の数字に置き換えて使ってください。
- 前提条件を表にまとめる
- 3つのシナリオの計算結果
- Excelで作るときの入力欄と計算式
前提条件を表にまとめる
問い合わせメールの返信文を、AIに下書きさせてから人が確認・修正して送る想定です。
| 前提 | 保守 | 標準 | 楽観 |
|---|---|---|---|
| 担当人数 | 3人 | 3人 | 3人 |
| 1人あたりの月の返信件数 | 40件 | 40件 | 40件 |
| 導入前の1件あたりの時間 | 15分 | 15分 | 15分 |
| AI使用後の1件あたりの時間(確認・手直し込み) | 10分 | 7分 | 5分 |
| 利用率 | 0.6 | 0.8 | 0.9 |
| 慣れ係数(1年間の平均) | 0.7 | 0.85 | 0.95 |
| 時間単価 | 2,500円 | 2,500円 | 2,500円 |
費用は3つのシナリオで共通にしました。
| 費用 | 金額 |
|---|---|
| ツールの利用料(1人月2,000円と仮定×3人) | 月6,000円 |
| 運用担当者の作業時間(月1時間×2,500円) | 月2,500円 |
| 毎月の費用 合計 | 月8,500円 |
| 初期費用(研修6時間+ルール作り8時間+設定2時間=16時間×2,500円) | 4万円 |
ツールの利用料は、特定のサービスの料金ではなく仮の金額です。自社で検討しているサービスの公式料金に置き換えてください。慣れ係数は、ステップ3の例(約0.92)を目安に、標準0.85・保守0.7・楽観0.95と置きました。標準も目安より控えめにしています。
3つのシナリオの計算結果
前提を当てはめると、結果は次のようになります。
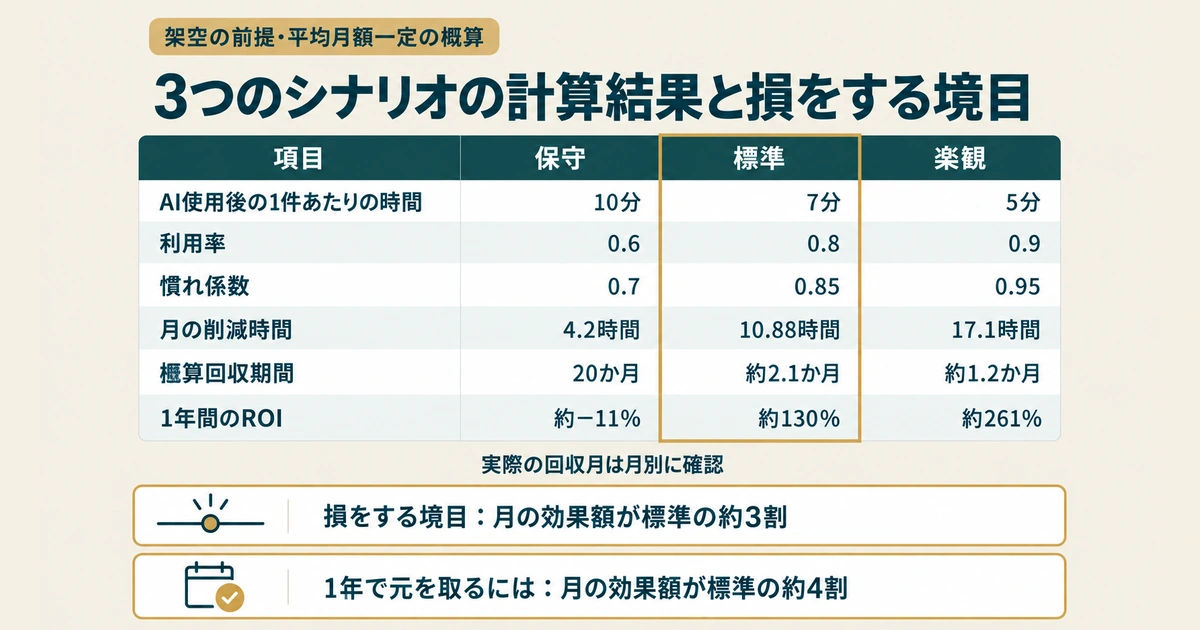
たとえば保守の月の削減時間は、(15分−10分)×40件×3人÷60で10時間です。これに利用率0.6と慣れ係数0.7を掛けて4.2時間、さらに時間単価2,500円を掛けると月10,500円になります。標準と楽観も同じ式で計算しました。
1年間のROIは、初期費用4万円と毎月の費用12か月分(10万2,000円)を合わせた14万2,000円を1年間の費用としています。
ここからの回収期間は、年平均の効果額が初月から毎月一定で続くと仮定した概算です。導入初期に効果が低い場合の実際の回収月は、月別の効果額を積み上げて確かめます。保守の20か月も、同じ平均月額が2年目まで続く前提です。
| 結果 | 保守 | 標準 | 楽観 |
|---|---|---|---|
| 月の削減時間 | 4.2時間 | 10.88時間 | 17.1時間 |
| 月の効果額(時間換算) | 10,500円 | 27,200円 | 42,750円 |
| 毎月の手残り | 2,000円 | 18,700円 | 34,250円 |
| 投資回収期間の概算(平均月額が一定) | 20か月 | 約2.1か月 | 約1.2か月 |
| 1年間のROI | 約−11% | 約130% | 約261% |
平均月額を一定とした概算では標準の回収期間は約2か月ですが、保守では1年目のROIがマイナスです。この結果を隠さずに見せることが、反論されにくい試算につながります。
損をする境目も計算しておきましょう。毎月の手残りがゼロになるのは、月の効果額が毎月の費用8,500円と同じになるときです。8,500円÷27,200円で、標準の効果額の約3割にあたります。
1年で元を取るには、1年間の効果額が1年間の費用14万2,000円以上必要です。14万2,000円÷12か月で、月の効果額は約11,800円(標準の約4割)になります。
現金収支は、時間換算の試算と分けて考えます。残業代の実際の削減単価を給与担当者に確認し、この架空例では1時間2,500円、残業が月3時間減ると仮定しましょう。前に出した人件費の時間単価とたまたま同額ですが、別の前提です。
残業代の削減額は月7,500円です。固定残業代など、時間が減っても支払いが減らない分は削減額に含めません。賞与・社会保険料を含む時間換算単価を、そのまま残業代の単価へ流用しないでください。
追加の現金支出がツール利用料の月6,000円だけなら、現金収支は7,500円−6,000円=月1,500円のプラスです。運用作業の月2,500円と初期の4万円は社内時間の換算費用なので、既存給与の範囲なら現金支出には入れません。
この前提では追加の初期現金支出を置いていないため、現金での回収期間は示していません。別途、外注費や追加給与が発生する場合は、その支払いを加えて計算し直してください。時間換算のROIと現金収支を並べ、どちらで判断するかを上司と合わせましょう。
Excelで作るときの入力欄と計算式
同じ試算は、Excelで次のように作れます。A列に項目名、B列に数字や式を入れてください。
| セル | 項目 | 入力値・計算式 |
|---|---|---|
| B2 | 担当人数 | 3 |
| B3 | 1人あたりの月の件数 | 40 |
| B4 | 導入前の1件あたりの時間(分) | 15 |
| B5 | AI使用後の1件あたりの時間(分) | 7 |
| B6 | 利用率 | 0.8 |
| B7 | 慣れ係数 | 0.85 |
| B8 | 時間単価(円) | 2500 |
| B9 | ツールの利用料(1人あたり月額) | 2000 |
| B10 | 運用担当者の作業時間(月) | 1 |
| B11 | 初期の社内作業時間(時間) | 16 |
| B12 | その他の初期費用(円) | 0 |
| B14 | 月の削減時間 | =(B4-B5)*B3*B2/60*B6*B7 |
| B15 | 月の効果額 | =B14*B8 |
| B16 | 毎月の費用 | =B9*B2+B10*B8 |
| B17 | 毎月の手残り | =B15-B16 |
| B18 | 初期費用 | =B11*B8+B12 |
| B19 | 回収期間の概算(平均月額一定・か月) | =IF(B17<=0,"回収できない",B18/B17) |
| B20 | 1年間のROI | =(B15*12-(B18+B16*12))/(B18+B16*12) |
B20は、セルの表示形式を「パーセンテージ」にすると%で表示されます。3つのシナリオを比べるときは、B列をC列・D列にコピーし、5〜7行目の値だけを変えましょう。
感度分析の作り方は、標準の値をもとにした次の4段階です。
- 標準の削減時間8分(15分−7分)が2割減って6.4分になるよう、B5(AI使用後の時間)を8.6分に変え、B19の回収期間を書き留める
- B5を元に戻し、B6(利用率)を2割低くして同じように書き留める
- B8(時間単価)やB9(ツールの利用料)でも同じことをする
- 「変えた前提」と「回収期間」を2列の表に並べる
平均月額が毎月一定の前提で累積損益をグラフにすれば、経営者にも概算の回収時点を伝えられます。シナリオで使っていないF列に月数(1、2、3…)を入れます。G2に「=-$B$18+$B$17*F2」と入れて下にコピーしてください。F列とG列を選んで折れ線グラフにすれば完成です。
このグラフは、導入初期の効果の遅れを表していません。実際の回収月を出す場合は、各月の削減時間・利用率・慣れ具合から月別の効果額を求め、その月の費用を引いた額を初期費用から累積します。
上司や経営者に突っ込まれたときの答え方
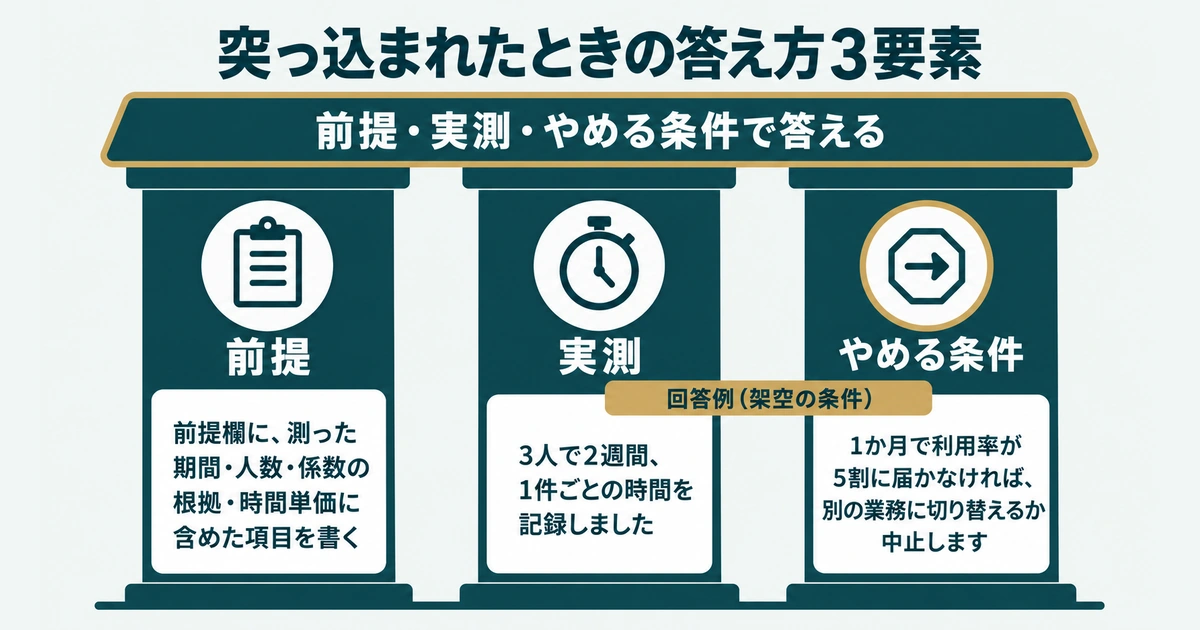
突っ込まれるのは、提案に関心を持ってもらえている証拠です。答えるときは「前提」「実測」「やめる条件」の3つを使いましょう。よく出る質問と答え方の例を紹介します。
- 「その削減時間はどうやって測ったの?」
- 「人は減らないのに何が儲かるの?」
- 「使われなかったらどうするの?」
- 「毎月の利用料を払い続けても得になるの?」
「その削減時間はどうやって測ったの?」
測り方を具体的に答えます。「3人で2週間、1件ごとの時間を記録しました」のように、期間・人数・方法を示しましょう。
まだ試していない段階なら、「今は見込みの数字です」とそのまま伝えてかまいません。そのうえで「1か月試して実測値に置き換えます」と続ければ、数字の弱さを提案の一部に変えられます。
「人は減らないのに何が儲かるの?」
時間換算の効果額と、実際に減る支払いを分けて答えます。「時間換算の効果額は月27,200円分です。別に現金収支で見ると、残業代が月7,500円減り、追加の利用料6,000円を引いた差額は月1,500円です」のように伝えましょう。
残りの時間を何に使うかも合わせて示します。返信が早くなった分を見積もり作成に回すなど、売上につながる業務への振り分けを具体的に話せると説得力が増すでしょう。
「使われなかったらどうするの?」
利用率をすでに計算に入れていることを伝えます。保守のシナリオで、利用率を低く見積もった数字を見せましょう。
あわせて、試行の段階でのやめる条件も示してください。「1か月で利用率が5割に届かなければ、別の業務に切り替えるか中止します」と決めておけば、損失の上限が見えるでしょう。
「毎月の利用料を払い続けても得になるの?」
答えの軸は、毎月の手残りがプラスになるか、マイナスになるかです。月の効果額が毎月の費用を上回っていれば、払い続けるほど得が積み上がります。
試算例なら「毎月の費用は8,500円、月の効果額は標準で27,200円です」と示しましょう。さらに「月の効果額が標準の見込みの約3割(8,500円)を下回ったら見直します」と、損をする境目を添えると安心してもらえます。
よくある質問
よくある質問を4つまとめました。
- Q1:売上が増える効果もROIに入れていいですか?
- Q2:試算の数字はどこまで細かく作ればいいですか?
- Q3:補助金を申請するときも費用対効果の数字は必要ですか?
- Q4:導入した後も試算を見直す必要はありますか?
Q1:売上が増える効果もROIに入れていいですか?
売上が増える効果は、追加の経費を差し引いた利益で見積もり、時間削減の効果とは別の行に書きましょう。売上はAI以外の理由でも上下するため、根拠も示す必要があります。
浮いた時間を営業に回して得た利益を入れる場合、その時間の換算額は重ねて足しません。
IPAの「DX動向2026」でも、AIの導入・試験利用で何らかの効果を得た企業853社のうち、「売上や利益が向上した」を挙げた企業は3.9%でした。
ROIと同じ期間で「増える受注件数×1件あたりの売上−追加の経費」を計算し、利益額を見積もります。受注件数は控えめに置き、件数や単価の根拠も示しましょう。
Q2:試算の数字はどこまで細かく作ればいいですか?
最初は1つの業務について、1枚の表にまとめれば十分です。細かい数字を積み上げるより、前提を誰が読んでも分かる言葉で書くことを優先しましょう。
前提欄には、測った期間・人数・係数の根拠・時間単価に含めた項目を書きます。前提がはっきりしていれば、数字が違うと言われても、どこを直せばよいかがすぐ分かります。
Q3:補助金を申請するときも費用対効果の数字は必要ですか?
デジタル化・AI導入補助金2026の通常枠で求められるのは、ROIそのものではなく労働生産性の向上計画です。労働生産性は「(営業利益+人件費+減価償却費)÷年間の総労働時間」で計算します。
申請時には、1年後に3%以上、3年間で年平均3%以上の向上を目指す計画が必要です(過去に交付決定を受けた事業者は条件が異なります)。
事業の終了後には、効果の報告も必要です。社内向けの試算を作っておけば、申請の計画づくりにも役立つでしょう。詳しい要件は、最新の公募要領で確認してください。
Q4:導入した後も試算を見直す必要はありますか?
見直しましょう。導入後に、試算の数字と実際の数字を比べます(予実比較)。
利用率や削減時間を実測値に置き換えると、次にAIを広げるときの提案資料になります。1つ目の業務で答え合わせができていれば、2つ目以降の提案では実績を根拠に話せます。
まとめ
AIの費用対効果を聞かれて答えに詰まるのは、効果の多くが「時間」で、お金に直す物差しがないためです。この記事の要点を5つにまとめました。
- ROIと投資回収期間の2つの式で示し、経営者には回収期間から伝える
- 効果額は自社で測った時間から、確認の時間・利用率・慣れ係数で控えめに出す
- 時間単価は賞与や会社負担の社会保険料を含めた人件費で決める
- 費用はツール代だけでなく、社内の準備時間まで含めた総額で見る
- 3つのシナリオと損をする境目を見せ、小さく試して実測値に置き換える
上司の「いくら儲かるの?」は、判断の材料を求める質問です。自社の1業務を測り、控えめな前提で回収期間を示し、やめる条件を決めた試行として提案する進め方なら、数字を理由に止まりにくくなります。まずは対象の業務を1つ選び、1〜2週間かけて今の作業時間を記録してみてください。
試算ができたら、AI導入の稟議書の書き方で、数字を正式な申請書類に落とし込む方法を確認しましょう。
関連記事